Nov 14 2026 | २०८३, कार्तिक २९ गते
Nov 14 2026 | २०८३, कार्तिक २९ गते
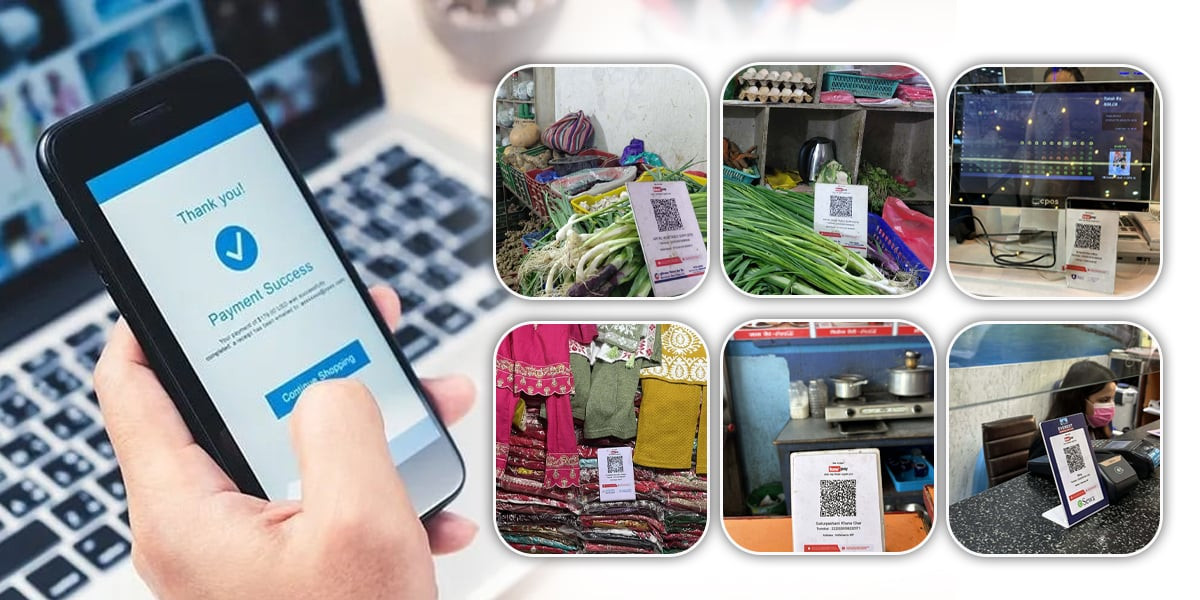
काठमाडौंको सिनामंगलकी संगिता पुडासैनीको दैनिकी तीन वर्षयता चुपचाप तर गहिरोसँग फेरिएको छ । कुनै समय बिजुली र पानीको महसुल तिर्न काउन्टरमा घण्टौँ धाउनुपर्ने बाध्यतामा रहेकी उनी आज घरकै सोफामा बसेर मोबाइलको स्क्रिनमा औँला चलाउँदै आर्थिक कारोबार सम्पन्न गर्छिन् । कारोबारका लागि मोबाइल एप र इसेवा अब उनका लागि नौलो विषय रहेन ।
६१ वर्षको उमेरमा पनि प्रविधिसँगको उनको यो निकटता लोभलाग्दो छ । उनले अचेल नगद कारोबारलाई प्राथमिकता दिन छाडेकी छिन् । बिजुलीको बिल होस् वा खानेपानीको शुल्क, सबै मोबाइलबाटै चुक्ता हुन्छ । कोठा भाडा उठाउन पनि उनले डिजिटल माध्यम नै रोजेकी छिन् । ‘पैसा बोकेर हिँडिरहनै परेन । एउटा मोबाइल भएपछि काम भइहाल्यो । म त अचेल कोठा भाडा पनि अनलाइनबाटै खातामा हालिदिन भन्छु । मोबाइलमा घण्टी बजिहाल्छ, साह्रै सहज भएको छ’, उनी दंग पर्दै सुनाउँछिन् ।
प्रविधिसँग अभ्यस्त हुँदै गएकी संगितालाई लाग्छ– यसले बुढेसकालको सहारा जस्तै काम गरेको छ । समय बचाएको छ, श्रम घटाएको छ र पैसाको सुरक्षाबारेको चिन्ता पनि कम गरिदिएको छ । नगदको झन्झटबाट मुक्त हुँदै डिजिटल कारोबार रोज्नु उनको लागि केवल सुविधा मात्र होइन, दैनिकीलाई सरल बनाउने भरोसायोग्य आधार बनेको छ ।

प्रयोगशाला परिसरमा भेटिएका ६७ वर्षीय डिजिटल सेवाबाट लाभ लिइरहेका सेवाग्राहीमध्ये एक हुन् । उनी श्रीमतीको सुगर, प्रेसर र कोलेस्ट्रोल जाँच गराउन ललितपुरको सानागाउँबाट टेकु अस्पताल पुगेका थिए । ‘म बिहान ८ बजे नै यहाँ आइपुगेको हो,’ उनले भने, ‘यहाँ आएपछि काम छिटो हुने भएकाले ढुक्क लाग्छ ।’
अनलाइनबाटै चेकजाँचका लागि समय लिएका उनीहरुले बिल भुक्तानीदेखि रिपोर्ट प्राप्तिसम्मको सेवा अनलाइनबाटै लिए ।
महर्जन पछिल्ला २–३ वर्षदेखि टेकु अस्पतालमै नियमित जाँच गराउँदै आएका छन् । ‘अरू ठाउँको तुलनामा यहाँ छिटो पनि हुन्छ, सस्तो पनि छ । रिपोर्ट कुरिरहनु पर्दैन, मोबाइलबाटै हेर्न मिल्छ । हामीजस्ता बुढा मान्छेहरूका लागि यो ठूलो राहत हो’, उनले सुनाए ।
यद्यपि, डिजिटल कारोबार पूर्ण रूपमा समस्यारहित भने छैन । महर्जनले कहिलेकाहीँ इन्टरनेट नहुँदा कारोबार गर्न नसकिएको र क्यूआर कोड स्क्यान गर्दा कनेक्ट नहुने समस्या आउने गरेको गुनासो गरे । यति हुँदाहुँदै पनि समग्रमा प्रविधिले जीवन सजिलो बनाएको उनको अनुभव छ ।
‘म सार्वजनिक यातायात चढेर आउँछु । जाँच गराएपछि फेरि रिपोर्ट लिन आउनु पर्दैन । रिपोर्टकै लागि दोहोर्याएर आउनु नपर्दा समयको ठूलो बचत भएको छ,’ उनले भने ।
उमेर र पेसा जे भएपनि प्रविधिले दिएको यो सहजतामा सर्वसाधारण विस्तारै अभ्यस्त हुँदै गएका छन् । सहजतासँगै डिजिटल भुक्तानीप्रतिको विश्वास पनि बढ्दै गएको छ । केही वर्षअघिसम्म गोजीमा नगद बोकेर हिँड्ने नेपाली समाज अहिले ‘स्क्यान’ गर्न अभ्यस्त बन्दै गएको देखिन्छ । चिया पसलदेखि ठूला सपिङ मलसम्म, तरकारी बजारदेखि हवाई टिकटमा अनलाइन कारोबार हुने गरेको छ ।
प्रयोगकर्ताको संख्या २ करोड ८४ लाखभन्दा बढी
कोभिड–१९ महामारीले विश्वव्यापी रूपमा सिर्जना गरेको बाध्यात्मक परिस्थितिले नेपालको वित्तीय क्षेत्रमा पनि ठूलो रूपान्तरण ल्यायो । यस रूपान्तरणको नेतृत्व नेपाल राष्ट्र बैंकले गरिरहेको छ । राष्ट्र बैंकले लिएको अग्रगामी नीति र वित्तीय संस्थाहरूको उत्साहजनक साभागिताले नेपालको भुक्तानी प्रणालीमा क्रान्तिकारी परिवर्तन आएको भन्दा फरक नपर्ला ।
विद्युतीय भुक्तानीका विभिन्न उपकरण प्रयोगमा सर्वसाधारणको पहुँच उल्लेखनीय रूपमा बढ्दै गएको छ । २०८२ असोजसम्म मोबाइल बैंकिङ प्रयोगकर्ताको संख्या २ करोड ८४ लाख १८ हजार नाघेको छ । जबकि २०७७ को असारसम्म यस्तो संख्या १ करोड १४ लाख ६४ हजारमा सीमित थियो । यससँगै इन्टरनेट बैंकिङ, डिजिटल वालेट, डेबिट कार्डलगायत भुक्तानीका विभिन्न माध्यम प्रयोग गर्नेहरूको संख्या पनि निरन्तर वृद्धि हुँदै गएको छ ।

राष्ट्र बैंकको तथ्यांकअनुसार वि.सं. २०८१ असारमा मात्रै २ करोड पटक क्यूआर पेमेन्टमार्फत ६१ अर्ब रुपैयाँ बराबरको कारोबार भएको थियो । यसको अर्थ दैनिक औसत २ अर्ब रुपैयाँ बराबरको भुक्तानी क्यूआर कोडमार्फत भइरहेको थियो । यो कारोबार एक वर्षकै अवधिमा झण्डै दोब्बर भएको छ । २०८२ असोजसम्म क्यूआर कोडमार्फत १२१ अर्ब रुपैयाँ बराबरको कारोबार भएको छ, जबकि २०७८ को असारमा यस्तो कारोबार जम्मा ३ अर्ब रुपैयाँ बराबरको थियो ।
नेपाल राष्ट्र बैंकका कार्यकारी निर्देशक गुरुप्रसाद पौडेल विशेषगरि कोरोना महामारीपछि नेपालमा विद्युतीय भुक्तानीले ठूलो फड्को मारेको बताउँछन् । कोरोना महामारीपछि संसारभर नै विद्युतीय भुक्तानीमा छलाङ आएको उल्लेख गर्दै उनी भन्छन्, ‘विद्युतीय भुक्तानीमा विश्व नै अभ्यस्त भइरहँदा नेपाल पनि त्यसमा सामेल भयो । जसले गर्दा नेपालमा पनि विद्युतीय भुक्तानी उल्लेख्य विस्तार हुँदै गयो ।’
राष्ट्र बैंकले विद्युतीय भुक्तानी प्रवद्र्धन गर्ने नीति लिएको कारण यसको प्रयोग तीव्र रूपमा बढेको उनको तर्क छ । ‘नेपाल राष्ट्र बैंकले ऐन बनाएर, लाइसेन्स दिएर र आवश्यक संरचना खडा गरेर विद्युतीय भुक्तानीमा छलाङ मार्ने यात्रा कोरोनाअघि नै सुरु गरिसकेको थियो । हामी छलाङको खुड्किलो उक्लिनका लागि जुन पर्खाइमा थियौँ, त्यो अवसर कोरोनाले दियो । त्यही समयमा यसले “स्पीड” पक्रियो र आज हामीले उल्लेख्य प्रगति हात पारेका छौँ,’ उनले भने ।
पछिल्लो समय भुक्तानी कारोबारमा नगदको हिस्सा क्रमशः घट्दै गएको देखिन्छ । कारोबारको आधारमा कुल भुक्तानी प्रणालीमा क्यूआर कोडमा आधारित भुक्तानी, मोबाइल बैंकिङ कारोबार तथा फास्टर पेमेन्ट सिस्टममार्फत हुने कारोबारको हिस्सा निरन्तर बढ्दै गएको छ । यससँगै एटिएमबाट नगद निकाल्ने कारोबारको हिस्सा पनि घट्दो क्रममा छ । नगदमा आधारित कारोबार कम गर्दै विद्युतीय भुक्तानीलाई प्रोत्साहन गर्ने उद्देश्यले नेपाल राष्ट्र बैंकले एटिएममार्फत गरिने कारोबारको सीमा घटाएको छ भने विद्युतीय भुक्तानी बढाउने नीति लिएको छ ।
राष्ट्र बैंकले मोबाइल बैंकिङ एप, कनेक्ट आइपीएस, क्युआर कोड, इन्टरनेट बैंकिङ मार्फत गरिने कारोबारमा प्रति महिना सीमा नै राखेको छैन । प्रति दिन भने ३ लाखदेखि २० लाखसम्म कारोबार गर्न सकिने व्यवस्था छ । डेबिट कार्ड, क्रेडिट कार्ड वा प्रिपेड कार्डको प्रयोग मार्फत गरिने वस्तु तथा सेवाको भुक्तानी (मर्चेन्ट पेमेन्ट) एवम् अनलाइन कारोबार (इ–कमर्स)मा कुनै पनि सीमा रहेको छैन । यी लगायत विभिन्न नीतिगत व्यवस्थाले समग्र भुक्तानी प्रणालीलाई डिजिटल माध्यमतर्फ उन्मुख गराइरहेको छ ।
प्रयोगकर्तासँगसँगै सक्रिय ‘डिजिटल चोर’
नेपालले डिजिटल प्रविधिलाई अंगाल्दै जाँदा सुरक्षाका नयाँ–नयाँ चुनौतीहरू पनि थपिँदै गएका छन् । प्रविधिले दिएको सहजताको अर्को पाटोमा जोखिमको चाङ उत्तिकै उभिएको छ । प्रयोगकर्ता संख्या बढेसँगै ‘डिजिटल चोर’हरूको सक्रियता पनि तीव्र रूपमा बढेको देखिन्छ ।
हिजो मानिसको गोजी काट्ने, घर फोड्ने वा चोरी–डकैतीका घटना बढी सुनिन्थे । आज भने मोबाइलको एउटा क्लिकमै बैंक खाता रित्तिएका घटनाहरू बढ्दै गएका छन् । यस्ता घटना नेपाल प्रहरीको साइबर ब्यूरोमा दिनहुँजसो दर्ता भइरहेका छन् । त्यहाँ थुप्रिएका उजुरीहरूले डिजिटल कारोबारसँग जोडिएको जोखिम कति गम्भीर बन्दै गएको छ भन्ने भयावह तस्बिर प्रस्तुत गर्छन् ।
नेपाल प्रहरी साइबर ब्यूरोका प्रवक्ता दीपक राज अवस्थीका अनुसार पछिल्ला वर्षहरूमा साइबर अपराध र अनलाइन ठगीको ग्राफ ह्वात्तै उकालो लागेको छ । आर्थिक वर्ष २०७९/८० मा १ हजार ८१५ वटा रहेको यस्तो उजुरी चालू आर्थिक वर्षको पहिलो पाँच महिनामै २ हजार ३६४ पुगेको छ ।
यस्तै, आर्थिक वर्ष २०८१/८२ मा ७७२८ वटा उजुरी परेका थिए । यो तथ्यांक हेर्दा क्रमिक रुपमा बढ्दै गएको देखिन्छ । नेपाल डिजिटल युगतर्फ जति तीव्र गतिमा प्रवेश गरिरहेको छ, जोखिम पनि त्यति नै गतिमा बढिरहेको ब्यूरोको तथ्यांकले देखाउँछ ।

डिजिटल कारोबारले दैनिकी सहज त बनाएको छ, तर यससँगै आउने ‘डिजिटल डकैती’को स्वरूप झनै भयावह बन्दै गएको छ । सुविधा जति बढेको छ, जोखिमको खाडल पनि उति नै गहिरिँदै गएको छ । गुगल र इन्टरनेटमा सहजै भेटिने नागरिकता वा व्यक्तिगत विवरणको दुरुपयोग गरी खाता खोल्नेदेखि सोझा नागरिकको बैंक खाता ‘भाडा’मा लिएर अवैध धन ओसारपसार गर्नेसम्मका गिरोह नेपालमा सक्रिय रहेको प्रहरीको तथ्यांकमा उल्लेख छ ।
बिना लगानी सजिलै पैसा कमाइने प्रलोभनमा परी आफ्नो बैंक खाता अपरिचितलाई सुम्पिँदा धेरै सर्वसाधारण अनाहकमा सजायको भागिदार बनिरहेका छन् । पछिल्लो समय ठगहरूले अपनाएको सबैभन्दा जोखिमपूर्ण तरिका नै सर्वसाधारणको बैंक खाता ‘भाडा’मा लिनु हो । ठगहरूले ‘बिना लगानी सजिलै कमाइ’को लोभ देखाएर नेपाली नागरिकका बैंक खाता प्रयोग गर्छन् । अवैध कारोबार वा ठगीबाट संकलित रकम ती भाडाका खातामा जम्मा गरी तत्कालै क्यूआर कोडमार्फत आफ्नो खातामा सारिन्छ । जब प्रहरीले अनुसन्धान गर्छ, जसको खातामा पैसा आएको हुन्छ, उही खातावाल पक्राउ पर्छन् र सजायको भागिदार बन्न पुग्छन् ।
‘अहिले ५–१० प्रतिशत कमिसनको लोभमा आफ्नो खातामा पैसा मगाउने र अर्कोलाई पठाइदिने प्रवृत्ति बढेको छ । भोलि अपराध अनुसन्धान हुँदा फस्ने तिनै खातावाल नै हुन्छन् । यदि यो “मनी म्युल एकाउन्ट”को जालो तोड्न सकियो भने मुख्य अपराधीहरू आफैं सुक्छन्,’ अवस्थी भन्छन् ।
ठगहरूले समयसँगै नयाँ–नयाँ शैली अपनाइरहेका छन् । चिठ्ठा पर्यो भन्दै ठगी गर्ने पुरानो शैली अहिले लगभग विस्थापित भइसकेको छ । पछिल्लो समय सबैभन्दा खतरनाक ट्रेन्डका रूपमा ‘इन्भेस्टमेन्ट स्क्याम’ देखा परेको छ । टेलिग्राम र ह्वाट्सएपमार्फत ‘यो सेयर गर, लाइक गर, पैसा दोब्बर हुन्छ’ भन्दै लोभ्याइन्छ । सुरुमा थोरै रकम फिर्ता दिएर विश्वास जित्ने र पछि ठूलो रकम असुली फरार हुने ‘पिरामिड शैली’ को ठगी तीव्र रूपमा बढेको छ । ‘एसएमसी नेपाल’ जस्ता गिरोहले यसलाई संगठित अपराधकै रूपमा सञ्चालन गरिरहेका छन् ।
साइबर ब्यूरोका अनुसार अनलाइनबाट हुने वित्तीय अपराधमध्ये करिब ९० प्रतिशत अपराध बैंक खाताको दुरुपयोगसँग जोडिएका छन् । यस्ता ठगीमा संलग्न मुख्य अभियुक्त पक्राउ गर्नु प्रहरीका लागि चुनौतीपूर्ण बनेको छ । धेरैजसो गिरोह नेपाल बाहिरबाट सक्रिय हुने भएकाले उनीहरूलाई कानुनी दायरामा ल्याउन जटिलता थपिएको छ ।
डिजिटल ठगीको पासोमा सर्वसाधारण मात्र होइन, नीति निर्माण तहमा बसेका सहसचिव, चार्टर्ड एकाउन्टेन्ट, आईटी इन्जिनियर र स्वयं प्रहरीका पूर्व अधिकृतहरू समेत परिरहेका छन् । साइबर ठगका अगाडि पद, प्रतिष्ठा र शिक्षाले पनि सुरक्षा दिन नसकेको केही प्रतिनिधि घटनाले देखाएका छन् ।
घटना–१ः प्रहरीमा परेको उजुरीअनुसार नेपाल प्रहरीकै एक पूर्व वरिष्ठ अधिकृत बोनसको लोभमा ठगीमा परेका छन् । ‘इसेवाले ९ हजार रुपैयाँ बोनस दिँदैछ’ भन्दै आएको फोनमा विवरण सुम्पिएपछि बोनस आउनुको साटो उनको खाताबाट एक लाख रुपैयाँभन्दा बढी रकम गायब भयो ।
घटना–२ः नेपाल सरकारका बहालवाला एक सहसचिव अनलाइन सपिङ ठगीको शिकार बनेका छन्। ४० हजार रुपैयाँ पर्ने सारी २० हजारमै पाइने र होम डेलिभरी हुने भन्दै ५ हजार रुपैयाँ अग्रिम पठाउँदा उनी ठगिए । पैसा पठाएपछि पेज र व्यापारी दुवै सम्पर्कविहीन भए । अर्का एक कर्मचारी १ लाख ६० हजार पर्ने ‘आइफोन १६’ जम्मा ४० हजारमै पाइने लोभमा १० हजार रुपैयाँ गुमाउन पुगे ।
घटना–३ः वित्तीय साक्षरता भएकाहरू पनि सुरक्षित देखिँदैनन् । एक चार्टर्ड एकाउन्टेन्टलाई बैंकको हेड अफिसबाट बोलेको भन्दै फोन गरेर ‘केवाईसी अपडेट नगरे खाता रोक्का हुन्छ’ भनी तर्साइयो । विवरण सुम्पिएपछि उनको खाताबाट १० लाख रुपैयाँ ठगी भएको उजुरी प्रहरीमा परेको छ ।
घटना–४ः अर्का एक व्यक्ति युट्युब र टेलिग्राममा लाइक र सब्स्क्राइब गरेबापत पैसा आउने ‘मेक मनी ग्रुप’ को जालोमा परे । सुरुमा ५ सय रुपैयाँ लगानी गर्दा ८ सय फिर्ता दिएर विश्वास जितियो । तर पछि १० हजार, १५ हजार, २५ हजार र ५० हजार रुपैयाँसम्म हालेपछि उनी ठगिएको महसुस गर्न बाध्य भए ।
घटना–५ः ह्वाट्सएपको माध्यमबाट डाक्टर पनि फसेको पाइएको छ । उनीहरुलाई ठगले भनेको हुन्छ– हाम्रो अनलाइन एउटा सेमिनार/वर्कसप छ, त्यसमा तपाईँहरुलाई पनि निम्ता छ । यसका लागि मैले कल गरेको हो, हजुरहरुकोमा एउटा कोड आउला त्यसलाई भन्दिनु होला अथवा त्यसमा इन्ट्री गर्नुहोला भन्छ । मेडिकल सम्बन्धी कार्यक्रम भनेपछि डाक्टरले चासो दिँदा खाता ह्याक भएको उजुरी प्रहरीको पुगेको छ ।
यी घटनाहरूले स्पष्ट पार्छन् कि ह्वाट्सएपमा आउने लिंक होस् वा बैंकको नाममा आउने फोन र लोभलाई हतियार बनाएर ठगहरूले सर्वसाधारणदेखि विज्ञसम्म कसैलाई बाँकी राखेका छैनन् । ठगहरू यति चलाख छन् कि उनीहरूले इन्टरनेटमा भेटिने अरूकै नागरिकता र फोटो दुरुपयोग गरी वित्तीय संस्थामा नक्कली खाता खोल्छन् । पीडितलाई थाहा नै हुँदैन कि उनीहरुको नामको खाताबाट लाखौँ रुपैयाँ बराबरको अवैध कारोबार भइरहेको हुन्छ ।
यी प्रतिनिधि घटनाहरूले देखाउँछन् कि प्रविधिको सामान्य जानकारी नहुँदा मात्र होइन, अति विश्वास र लोभका कारण समाजको बौद्धिक वर्गसमेत डिजिटल अपराधीको पासोमा परिरहेको छ । सामाजिक सञ्जालका म्यासेन्जर, ह्वाट्सएप वा टेलिग्रामबाट सुरु हुने ठगीको जालोमा धेरै नेपाली फसिरहेका छन् भन्ने कुरा साइबर ब्यूरोमा परेको उजुरीले पुष्टि गर्छ ।
आव २०७९/८० मा टेलिग्राम मार्फत ठगीमा परेको उजुरीको संख्या शून्य थियो । तर, यो संख्या २०८०/८१ मा ८१ पुग्यो, आव २०८१/८२ मा एक हजार ४६० र चालू आव २०८२/८३ को मंसिर १५ गतेसम्म १८१ वटा पुगेका छन् । ओटीपीमार्फत ठगी गर्नेहरु पनि सक्रिय रहेको देखिन्छ । यसबाहेक इमो, भाइबर, टिकटक, वीच्याट मार्फत पनि ठगहरुले जालो बिच्छ्याएको पाइएको छ ।
ठगीमा परेको रकम फिर्ता पाउने सम्भावना अत्यन्तै न्यून रहेको प्रहरी स्वयं स्वीकार गर्छ । ‘ठगीमा परेको पैसा फिर्ता पाउने सम्भावना करिब १० प्रतिशत मात्रै हुन्छ । ठगी भएको केही मिनेटमै रकम ४–५ वटा खाता हुँदै विदेश पुगिसकेको हुन्छ । प्रहरीले बैंकको खाता सिधै हेर्न वा रोक्न सक्दैन । पत्राचार गर्दागर्दै ढिला भइसकेको हुन्छ,’ अवस्थीले भने ।
कसरी गर्ने सुरक्षित डिजिटल कारोबार ?
प्रविधिको प्रयोगसँगै जोडिएका सुरक्षा चुनौतीहरूलाई नजरअन्दाज गर्नु हुँदैन । प्रविधिले डिजिटल कारोबार सजिलो बनाएको छ तर त्यस्तै जोखिम पनि बढाएको छ । यो जोखिम रोक्ने उपाय प्रविधिमै मात्र सीमित छैन । सम्बन्धित निकायले नीतिगत र प्राविधिक सुरक्षा उपायहरू अपनाइरहेको भएपनि अन्तिम सुरक्षाको कुञ्जी प्रयोगकर्ताकै हातमा हुन्छ । यसको लागि मानवीय चेतना अर्थात् ‘डिजिटल साक्षरता’ अनिवार्य छ ।
साइबर सुरक्षा विज्ञ रोशन पोखरेलका अनुसार, नेपालमा डिजिटल साक्षरता अझै पर्याप्त छैन । प्रविधिको पहुँच जति बढेको छ, सुरक्षित प्रयोगसम्बन्धी सचेतनाका कार्यक्रम त्यति नै कम देखिएका छन् । ‘डिजिटल कारोबारको ग्राफ संगै जोखिम पनि बढिरहेको छ । नेपालमा डिजिटल साक्षरता अझै पर्याप्त छैन,’ पोखरेल भन्छन्, ‘वित्तीय साक्षरताका कार्यक्रममार्फत सचेतना फैलाएर नेपाल डिजिटल अर्थतन्त्रमा रुपान्तरण हुनुपर्छ ।’
डिजिटल रूपान्तरणको अर्को मुख्य उद्देश्य नगदमा आधारित अर्थतन्त्रलाई डिजिटल अर्थतन्त्रमा रूपान्तरण गर्नु पनि हो । नगद कारोबारमा पारदर्शिता कम हुने भएकाले भ्रष्टाचार र अनियमितता हुने सम्भावना बढी हुन्छ । डिजिटल कारोबारले प्रत्येक लेनदेनको रेकर्ड राख्ने हुँदा भ्रष्टाचार नियन्त्रणमा र सुशासन कायम गर्नमा महत्वपूर्ण भूमिका खेल्छ ।
सरकारले पनि कारोबारको सीमा तोकेर नगद कारोबारलाइ कम गर्न खोजेको छ । आउँदो माघ १ गतेदेखि पाँच लाखभन्दा बढीको कारोबार बैंकिङ प्रणालीमार्फत मात्र गर्ने व्यवस्था लागू हुँदैछ । वित्तीय साक्षरताका कार्यक्रम पनि सञ्चालन गर्दै आएको छ ।
नेपाल राष्ट्र बैंक, प्रहरीलगायत सम्बन्धित निकायहरूले सञ्चालन गरिरहेका सचेतनाका कार्यक्रमहरू पर्याप्त नभएको अर्का साइबर सुरक्षा विज्ञ राजिव सुब्बा बताउँछन् । ‘साइबर सुरक्षा सानै उमेरदेखि जान्नुपर्छ । अहिले बालबालिकाले समेत प्रविधिलाइ अगालेका छन् । तर उनीहरूमा सही प्रयोग र सुरक्षा सम्बन्धी जानकारी छैन । त्यसैले यसबारे पाठ्यक्रममै शिक्षा आवश्यक छ,’ उनले भने ।
नेपाल राष्ट्र बैंकले पनि डिजिटल पहुँच बढेपनि सुरक्षित प्रयोगसम्बन्धी चेतना अझै पर्याप्त नभएको ठानेको छ । यसका लागि राष्ट्र बैंकले वित्तीय साक्षरतालाई उच्च प्राथमिकतामा राखेको छ । विभिन्न प्लेटफर्म मार्फत जानकारी गराउनेदेखि वित्तीय शिक्षा, डिजिटल फाइनान्सियल लिट्रेसी कार्यक्रम, बैंक तथा वित्तीय संस्थालाई सुरक्षा उपाय अपनाउन लगाउने, हरेक मंगलबार वित्तीय चेतनामूलक सामग्री प्रकाशन गर्ने जस्ता कदम उठाइरहेको छ । विद्यालयस्तरदेखि नै वित्तीय शिक्षा प्रदान गर्न पाठ्यक्रम विकास केन्द्र र शिक्षा मन्त्रालयसँग सहकार्य गर्दै कक्षा ४ देखि १२ सम्मको पाठ्यक्रममा वित्तीय साक्षरताका विषयवस्तु राख्न राष्ट्र बैंकले पहल गरिरहेको छ ।
राष्ट्र बैंकको पछिल्लो अध्ययनले देखाएको छ कि वित्तीय अपराधमा १९–३० वर्ष उमेर समूहका व्यक्तिहरू बढी संलग्न हुन्छन् । १५१ शंकास्पद कारोबारसम्बन्धी रिपोर्टमध्ये ७० प्रतिशत उक्त उमेर समूहमा परेको देखिएको छ । यसै कारण, राष्ट्र बैंकले लक्षित उमेर समूहमा पनि वित्तीय साक्षरता कार्यक्रम सञ्चालन गर्दै आएको छ ।
नेपाल प्रहरी पनि साइबर सुरक्षा सम्बन्धी सचेतनाका कार्यक्रमहरू सञ्चालन गर्दै आएको छ । तर, अन्तिम सुरक्षाको जिम्मेवारी व्यक्तिगत सतर्कतामा निर्भर रहन्छ । ब्यूरो प्रवक्ता दीपक अवस्थी भन्छन्, ‘अनलाइनमा देखिने सबै कुरा सत्य हुँदैन । यदि कसैले तपाईंलाई बिना मेहनत पैसा दिन्छ वा सस्तोमा सामान दिन्छ भने बुझ्नुपर्छ कि केही न केही गडबड छ । अपरिचित लिंक क्लिक नगर्ने र पैसा माग्ने म्यासेज आएमा एकपटक फोन गरेर वा भेरिफाइ गरेर मात्रै निर्णय लिनुपर्छ ।’
एउटै मोबाइल नम्बरलाई बैंक खाता, वालेट, फेसबुक, ह्वाट्सएप लगायत सबैमा प्रयोग गर्नु ठिक नभएको बताउँदै अवस्थी भन्छन्, ‘ह्याकरले एकपटक त्यो नम्बरमा पहुँच बनाए भने सबैतिरको ढोका खुल्छ । त्यसैले एउटै नम्बर जताततै प्रयोग गर्दा जोखिम उच्च हुन्छ ।’
सतर्कता अपनाउनु पर्ने प्रमुख उपायहरूमा पर्दछः ५–१० हजार कमिसनको लोभमा अरूको खाता प्रयोग नगर्ने । युट्युब, फेसबुक, ह्वाट्सएप वा टेलिग्राममा आउने लोभपूर्ण स्किमबाट टाढै रहने । अपरिचित व्यक्तिलाई आफ्नो बैंक खाता वा विवरण नदिनु । बैंक वा वालेट कम्पनीका कर्मचारीले कहिले पनि फोनमा पासवर्ड वा ओटिपि माग्दैनन् । बलियो र फरक–फरक पासवर्ड प्रयोग गर्नु ।
यदि कथंकदाचित ठगीमा परियो भने तुरुन्तै बैंकमा सम्पर्क गरेर खाता रोक्का गर्नु र प्रमाणसहित नजिकको प्रहरी कार्यालय वा साइबर ब्यूरोमा उजुरी दिनु आवश्यक छ । उजुरी छिटो दर्ता भएमा पैसा होल्ड गर्न र फिर्ता पाउने सम्भावना बढी हुन्छ ।
जसरी सडक फराकिलो हुँदा दुर्घटनाको डर बढ्छ, त्यसैगरी डिजिटल राजमार्गमा पनि जोखिम हुन्छ । लोभ र अपरिचितको विश्वासमा नपर्नु नै धन र महत्वपूर्ण विवरणको सुरक्षा हो । डिजिटल अर्थतन्त्रमा रूपान्तरण नेपालका लागि विकास र सुशासनको आधारशिला भएकाले यस यात्रामा देखिएका अवरोधहरूलाई हटाउन नियामक निकायको कडाइ र नागरिकमा सचेतना आवश्यक छ ।
© 2026 All right reserved to janachahana.com | Site By : Sobij


